
11月2日,瑞幸和王者荣耀职业联赛(KPL)十周年的联名杯上线。五位电竞选手的真人半身像,被印上了咖啡杯和外卖纸袋。
你备注了“不要联名杯”。店员说,高峰期换不了,普通杯还没到货。
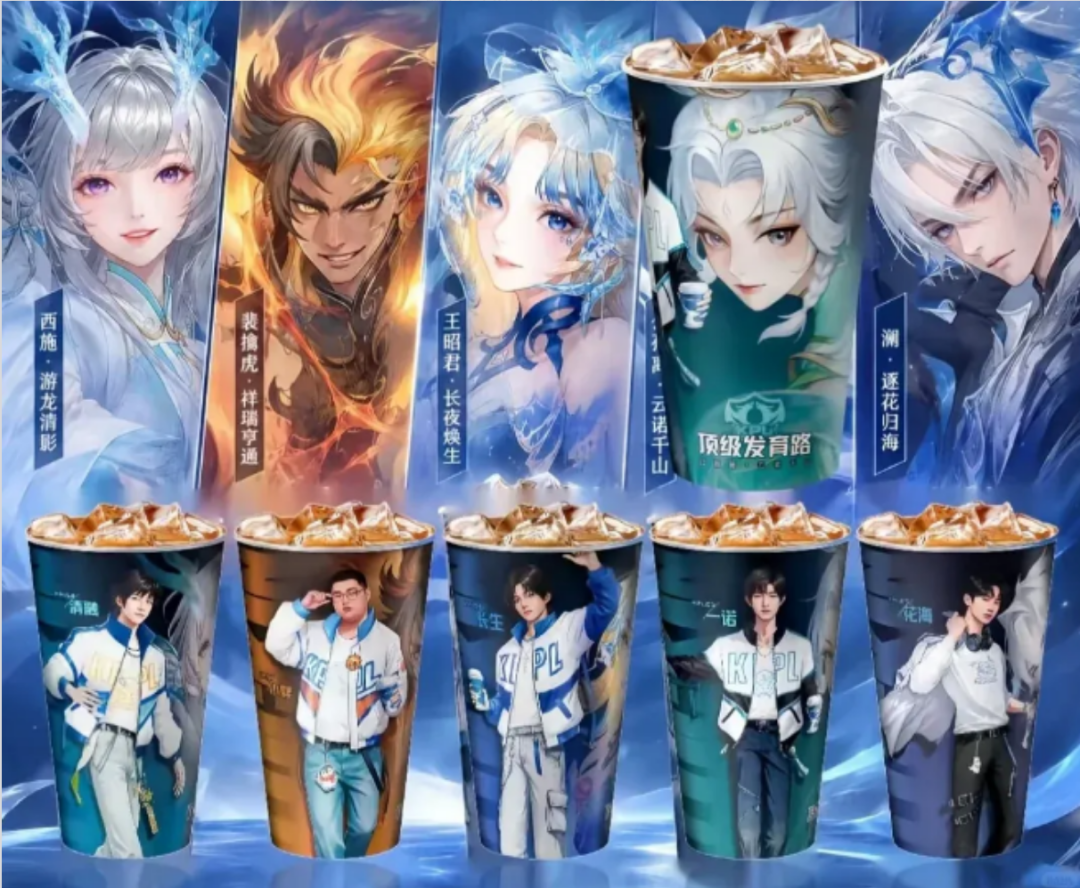
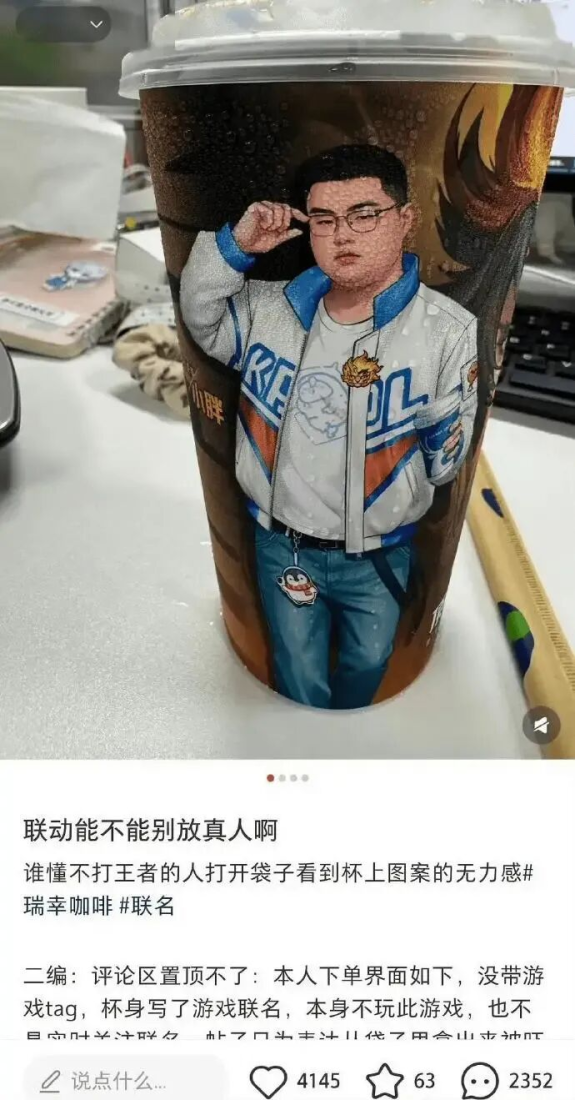
你拿到一只印着陌生电竞选手脸的杯子。打开外卖袋的第一反应不是“挺好看”,是“这谁”。
社交平台上有人说“被吓了一跳”,有人说“影响喝的欲望”。
措辞不同,指向同一件事:一只你不想拿的杯子,被塞进了手里,而且换不掉。
同一周,瑞幸发了2026年三季度财报。
总净收入178.91亿元,同比增长17%。营业利润27.56亿元,同比增长55.1%,创单季新高。
数字很好看,但翻到另一页——
自营门店同店销售同比下降11.1%。一季度是-0.1%,二季度-5.3%,三季度扩大到-11.1%。
连续三个季度,负的。
而三季度销售及营销费用9.76亿元,同比增长30%。占营收比例从4.9%升到5.5%。
利润在涨。同店在跌。营销费用跑得比营收快。
三件事同时成立。
一、 联名从“做内容”变成“填排期”
据不完全统计,2026年前九个月,19个主要茶饮咖啡品牌做了145次IP联名。平均1.9天一场。
瑞幸一家占了24次,排第一。
但行业整体在收。喜茶从2024年前九个月的27次降到近两年的1到2次。古茗、蜜雪、茶百道、乐乐茶,都在减半。
别人在收,瑞幸在加。
高频本身不是原罪。
问题是,当联名密度到了“不到10天一场”,IP评估、创意打磨、执行审核,每一道环节都被压缩到了极限。
今年瑞幸至少五次联名引发争议:线条小狗杯套印错别字,Hello Kitty把“HELLO”写成“HEELO”,七夕素人情侣被吐槽“买咖啡像给陌生人随份子”,暹罗厘普误用原梗,KPL真人杯让非玩家消费者“被迫追星”。
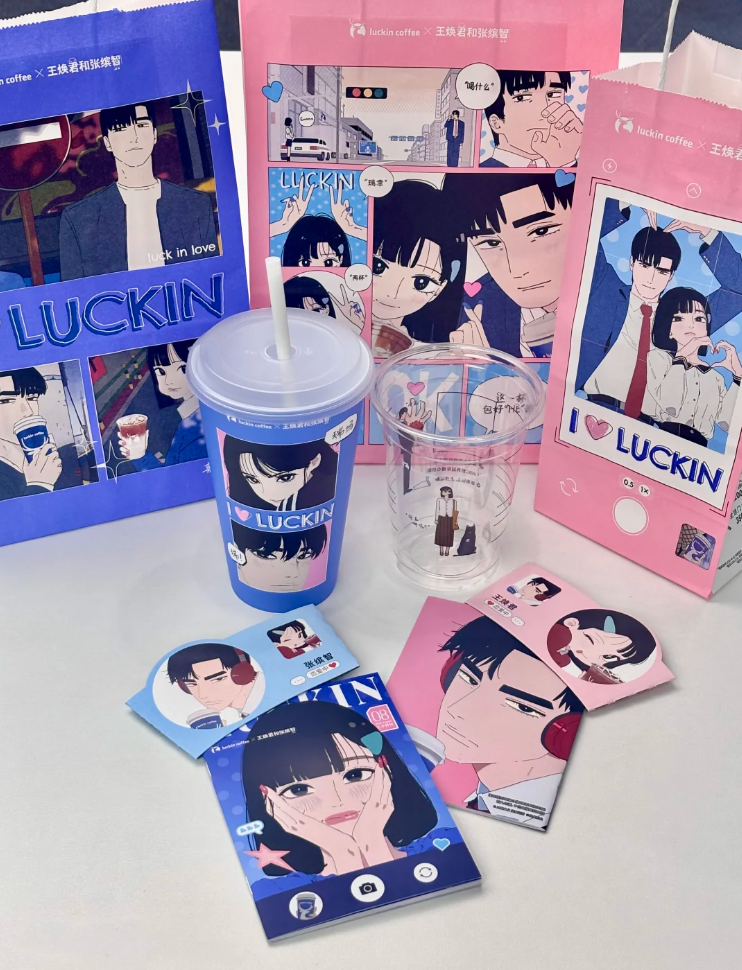
五次翻车,翻在了五个完全不同的地方。
这不是某一次判断失误。是排期密度把“想清楚再做”的空间压到了零。
当一场联名的首要任务是把这一期排期填上,而不是讲一个非讲不可的故事,翻车就从意外变成了概率。
二、 租来的注意力和“密度”税
联名的功能,本质上是租用外部认知。
借IP已有的情感和符号,换一轮短期的注意力。
这个动作没有错。
错位在于,租来的注意力和留下来的资产,记在不同的账本上。
与此同时,另一本账正在用更安静的方式改变单店的经济模型。
核心城市瑞幸门店的间距,已经从500米缩到200米。同一个写字楼周围,地下、一楼、三楼可能各有一家瑞幸。争的是同一批消费者。
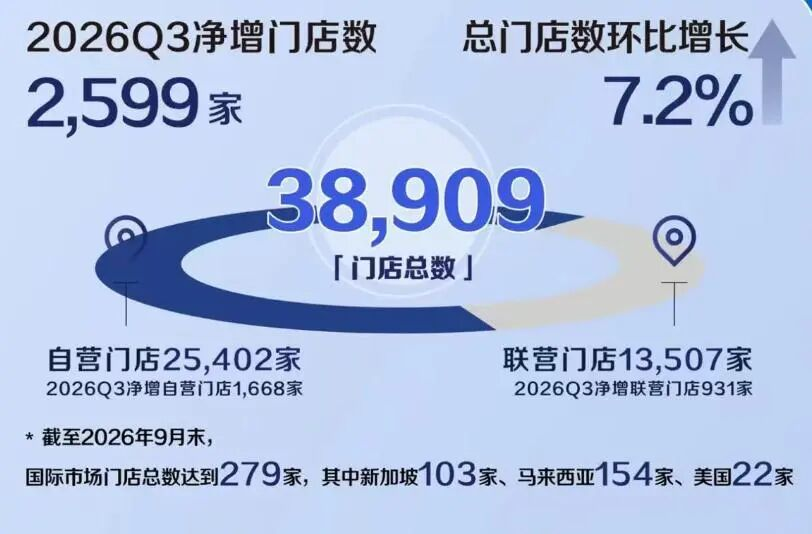
三季度门店总数38909家,同比增长33%。营收增速是17%。
门店扩张的速度,是营收增速的近两倍。
当一座城市已有200家瑞幸,第201家的客源,大概率来自隔壁那200家的分流。
这不是联名能补回来的稀释。是密度本身在征税。
而联名,是瑞幸为这张密度税单选择的对冲方式——用一场接一场的外部IP脉冲,去填门店密度上升后单店被分走的那部分注意力。
这个对冲成立的条件只有一个:每一场联名的边际获客成本,低于单店被分流掉的那部分产出。
当授权费在涨、排期在压缩、同店连续三季为负,这个等式的两端,正在朝相反方向移动。
三、 省出来的11亿,拐不了的弯
同店下滑有一个不能忽略的背景:去年同期外卖平台高补贴形成的高基数。
这个因素需要被认真对待。
但同一份财报里还有另一组数字。
三季度配送费用17.89亿元,较去年同期的28.89亿元下降38.1%。一年省了约11亿元。
配送费用占营收的比例从18.9%降到10%。营业利润率从11.6%提升到15.4%。
利润的增长,有很大一部分来自订单结构从外卖转向自提。
省下来的配送费,比营业利润的增量还多。这不是联名的功劳。
所以这张成绩单真正的结构是:配送费省出了利润空间,联名在填同店下滑的坑,门店密度还在继续推高坑的深度。
三股力量同时作用。利润表好看,同店表难看。
管理层说,同店跌幅在逐月收窄。这个信号可以是真的。
但即便同店止跌,只要门店扩张继续跑在营收增速前面,“密度稀释单店”这条线就不会自动拐弯。
那只KPL杯子下热搜之后,会被下一场联名的新杯子盖过去。
但“花更多的钱、换来更少的单店产出”这条曲线,不会因为下一个IP的到来而改变方向。
联名可以租来注意力。密度税的单,只能自己付。
睿象商业视角
瑞幸花这么多钱做联名,其实是在给“店开得太密”买单。一条街上三家瑞幸,单店缺的不是新IP,是顾客非来这家不可的理由。联名能不能补上这个缺口,就看拉一个新客的钱,是不是少于被隔壁店分走的那部分生意。现在授权费在涨、联名排得越来越挤、同店还在跌,这笔账越来越难算平。利润表上55%的增长挺好看,但那是省配送费省出来的,不是联名挣来的。把省下来的钱记在联名头上,是眼下最容易看错的一笔账。